¿Vas a realizar el cálculo de IRPF y no te lo realiza el programa? ¿El porcentaje obtenido no es correcto? A continuación, te mostramos los principales aspectos que debes tener en cuenta en cualquiera de estas dos situaciones: - Qué revisar si el cálculo de IRPF no se está efectuando.
- Qué revisar si el cálculo de IRPF no es correcto.
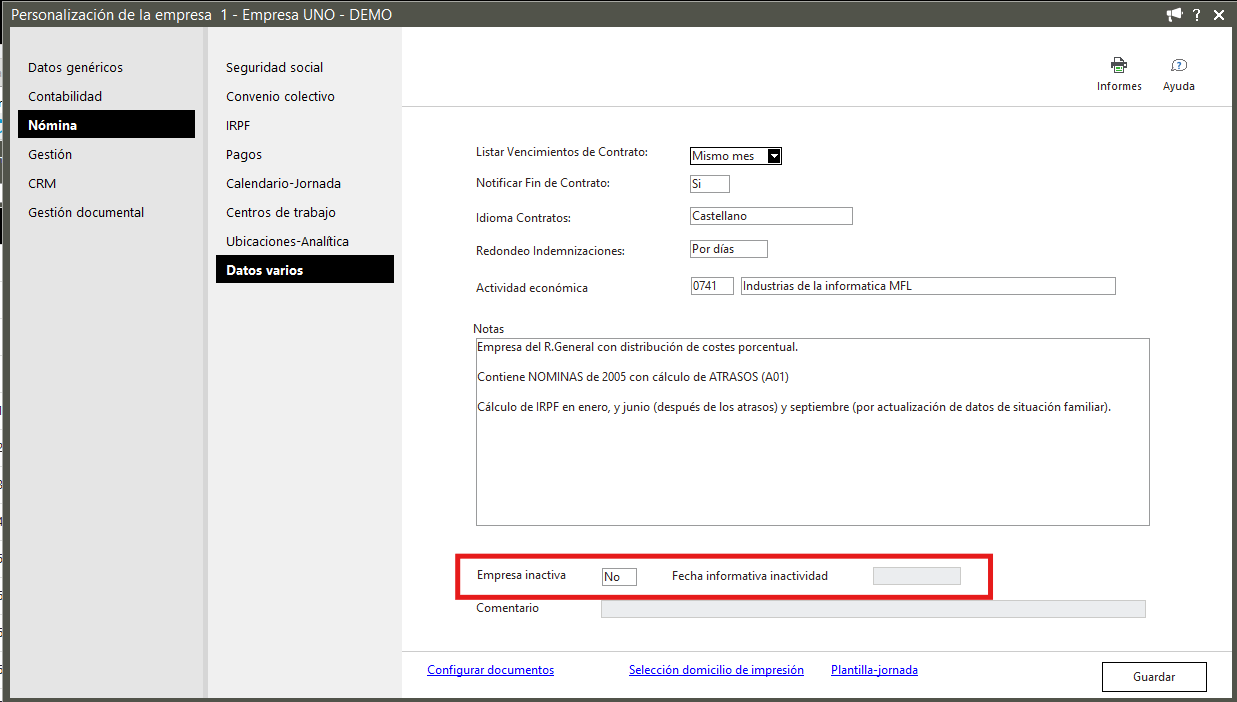
QUÉ REVISAR SI EL CÁLCULO DE IRPF NO SE ESTÁ EFECTUANDO. - Comprueba que la empresa no esté inactiva ni tenga informada por error una fecha de inactividad
- Para revisarlo, accede al mantenimiento de la empresa y selecciona Nómina - Datos Varios
- Si la empresa no está inactiva, pero tiene una fecha de inactividad incorrecta, selecciona Sí en el indicador Empresa inactiva
- A continuación, elimina la fecha de inactividad
- Una vez eliminada, vuelve a seleccionar No en el indicador Empresa inactiva y guarda los cambios
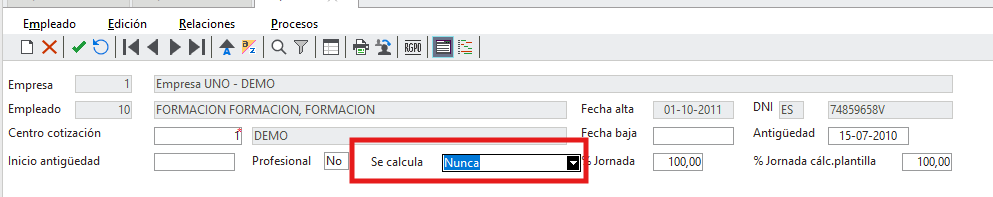
 - Confirma si el empleado, en la cabecera de su ficha, tiene indicado se calcula NUNCA. En este caso no se efectuará ningún calculo, ni de nómina ni de IRPF
 QUÉ REVISAR SI EL CÁLCULO DE IRPF NO ES CORRECTO. Si al efectuar una regularización, la base de IRPF y/o el % obtenido no son correctos, revisa los siguientes puntos: - La base de IRPF se calcula según el histórico de nóminas y los precios actuales. Comprueba que la base obtenida sea correcta
- RECUERDA que existen conceptos tipo fórmula que solo intervienen en el cálculo de IRPF, incrementando la base imponible. Por tanto, no los verás informados en los precios del empleado
- Si la base de IRPF no es correcta, comprueba que hayas seleccionado la opción adecuada para el cálculo
- Si existen incidencias de conceptos, marca Procesar incidencias de conceptos para incluirlas en el cálculo. Y si existe una IT por nacimiento y cuidado de un menor, marca Procesar las incidencias de Nac. y cuidado del menor. Si no marcas estas opciones, las incidencias correspondientes no se tendrán en cuenta. Actívalas cuando corresponda para que el programa pueda ajustar la base y el cálculo
- Si has informado manualmente bases o retenciones en acumulados de IRPF, marca Incorporar rendimientos no calculados. Si no marcas esta opción, estos importes no se incluirán en el cálculo. En ese caso, solo se tendrán en cuenta los datos procedentes directamente del cálculo de nómina
- Si el empleado tiene varios periodos de trabajo, marca Agrupar periodos de trabajo para incluir los rendimientos de periodos anteriores. Si no la seleccionas, la base de IRPF y el porcentaje final pueden ser incorrectos
- El programa solo agrupa periodos anteriores que estén cesados. Los periodos activos no se agrupan, excepto si trabajas con el módulo de Colegios Concertados
- Revisa que los datos de la situación familiar o los correspondientes a la diputación foral estén informados correctamente. Cualquier variación no comunicada puede modificar el porcentaje final de IRPF
- Por ejemplo, revisa los datos relativos al cónyuge a cargo, ascendientes, descendientes o mutualidades
- Comprueba si tienes empleados desplazados a una empresa con territorio fiscal en País Vasco o Navarra, o en sentido contrario. Para calcular el porcentaje según el territorio fiscal de la empresa destino, marca calcular según Del. Hacienda de empresa destino
- Si el empleado está indicado como NO RESIDENTE, el programa no calculará el IRPF. En estos casos, el porcentaje es fijo y está establecido. Puedes consultarlo en los legales del programa
- En el mantenimiento del empleado, dentro del apartado de IRPF, encontrarás la casilla tipo % renta. Si seleccionas por error la opción modificación manual, el nuevo porcentaje de IRPF calculado no se guardará. Si seleccionas solo se modifica si es superior, el porcentaje solo se guardará cuando supere el informado en la ficha del trabajador
- Si la base de IRPF es correcta, pero tienes dudas sobre el porcentaje obtenido, compara el cálculo de SAGE con el de la Agencia Tributaria
- Para Sage 200, consulta Comprobación del cálculo de IRPF con el programa de la AEAT
- Para Sage Despachos Connected, consulta Comprobación del cálculo de IRPF con el programa de la AEAT
|