
Summary
Resolution
Durante el año, es recomendable regularizar el porcentaje de IRPF para adaptarlo a los cambios salariales, familiares o personales del empleado.
En diciembre, conviene realizar una regularización anual a todos los empleados para ajustar el porcentaje de IRPF antes de finalizar el ejercicio.
Esta regularización es especialmente importante si el empleado ha estado en ERTE total o parcial durante el año.
En estos casos, la retribución final puede ser inferior a la prevista inicialmente. Como consecuencia, el porcentaje de IRPF también puede variar.
Para realizar la regularización de diciembre:
- Accede a la opción correspondiente según la aplicación:
- Sage Despachos Connected: accede a Nómina > IRPF > Calcular IRPF
- Sage 200: accede a Nómina > IRPF > Cálculo porcentaje
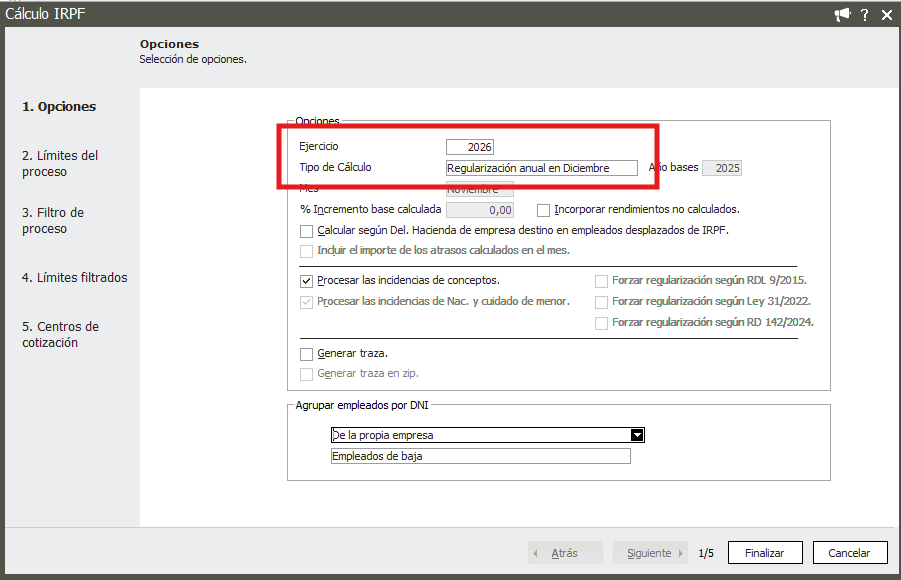
- Selecciona Regularización anual en diciembre y marca Procesar las incidencias de conceptos
- De este modo, el cálculo tendrá en cuenta los importes puntuales introducidos mediante incidencias en la nómina de diciembre
- Agrupa también los empleados por DNI si existe varios periodos de trabajo anteriores
CASO PRÁCTICO: EMPLEADO CON ERTE DURANTE EL AÑO
- Empleado con contrato a tiempo completo
- Cobra 1500 € de salario y 800 € de plus convenio. Tiene dos pagas extras
- Situación familiar estándar: soltero y sin hijos
- A principios de año, se realizó el cálculo inicial de IRPF con la opción de Todo el año. Se grabó el resultado que fue de un 17,69% para una base imponible anual de 27.463,29€
- Este porcentaje se aplicó a las nóminas calculadas
- El día 10 de mayo inicia una situación de ERTE total hasta el 31 de Julio
- En IRPF - Acumulados IRPF comprobamos que la base imponible disminuye porque el empleado no ha cobrado nómina durante si situación de ERTE
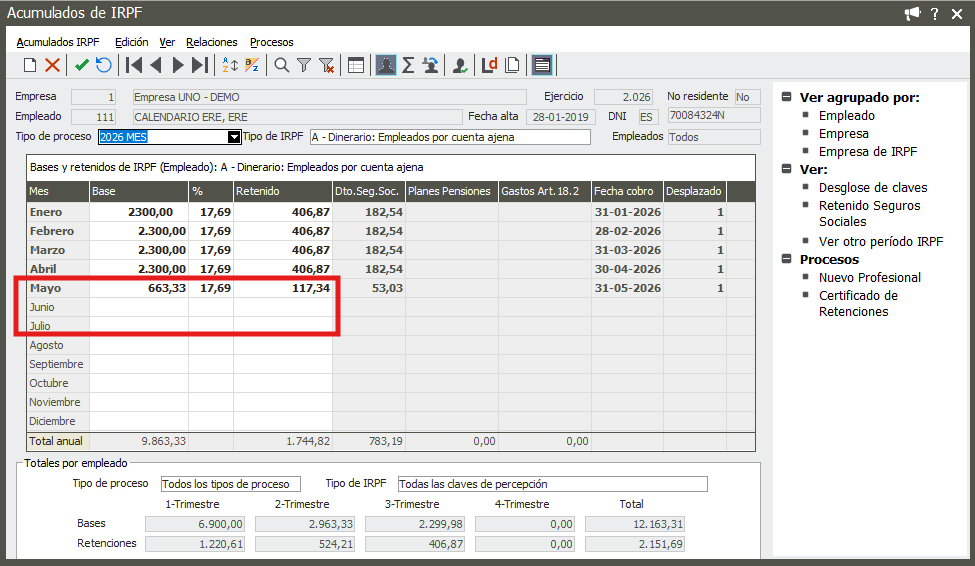
- Al variar la base imponible del empleado, debemos regularizar el IRPF según las instrucciones de la AEAT
- En agosto, realizamos una regularización con la opción Regularización de mes a fin de año. En el campo Mes se indica agosto
- La base imponible anual, ha disminuido y, por tanto, también disminuye el porcentaje de IRPF a aplicar a partir de agosto. Pasa de un 17,69% a un 11,88%
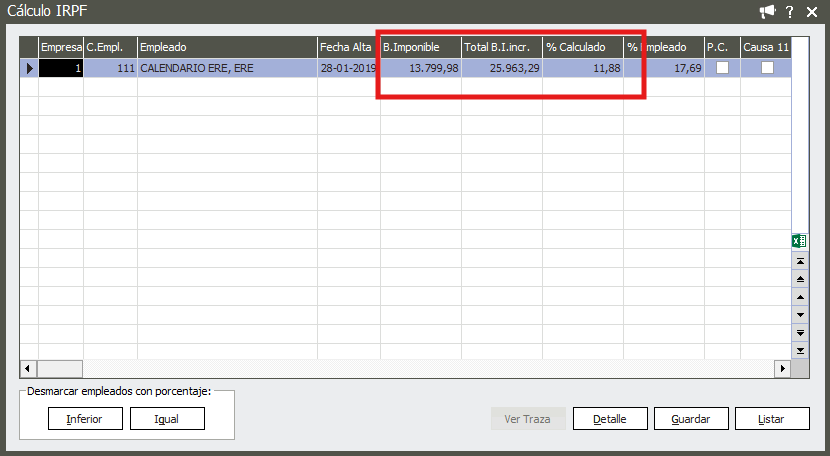
- Calculamos las nóminas de agosto, septiembre y octubre
- El 1 de noviembre, el empleado inicia otro ERTE hasta el 20 de diciembre. En este caso, se trata de un ERTE parcial con una reducción de jornada del 25 %
- Calculamos también la nómina del mes de noviembre. Quedan pendientes la paga extra de navidad y nómina mensual de diciembre
- Hasta este momento, en IRPF - Acumulados IRPF el empleado tiene una base anual de 20.788,31€. Corresponde a los meses a de enero a mayo, y agosto a noviembre junto con la paga extra de verano
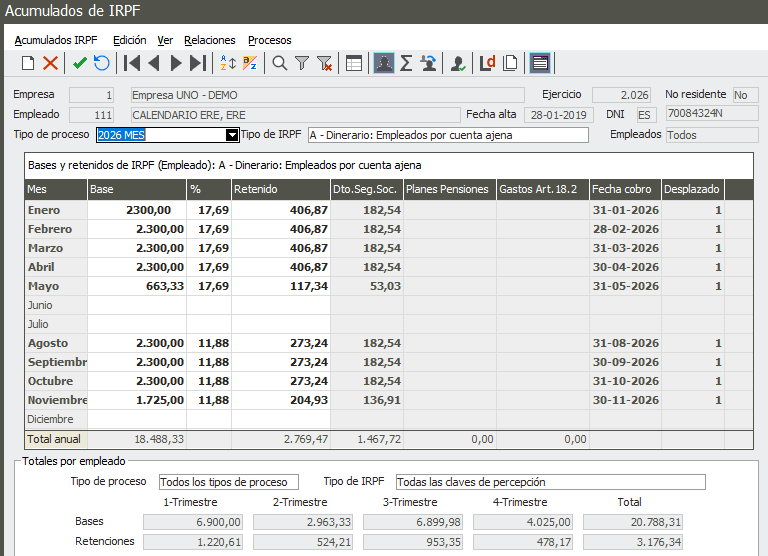
- Como la situación de ERTE parcial ha vuelto a modificar la base imponible, debemos regularizar de nuevo el porcentaje de IRPF. Además, al estar en diciembre, es recomendable realizar la última regularización con la opción Regularización anual en diciembre
- Marca Incluir las incidencias de conceptos para que el cálculo tenga en cuenta los días de ERTE parcial correspondientes a diciembre
- Como aún no hemos calculado la paga extra de Navidad, el sistema la incluirá como base calculada. Esta base incluirá también la nómina mensual de diciembre
- La base imponible del trabajador vuelve a disminuir. Queda finalmente en 24.860,94€. El porcentaje de IRPF a grabar también disminuye. Pasa de un 11,88 % a un 7,52%
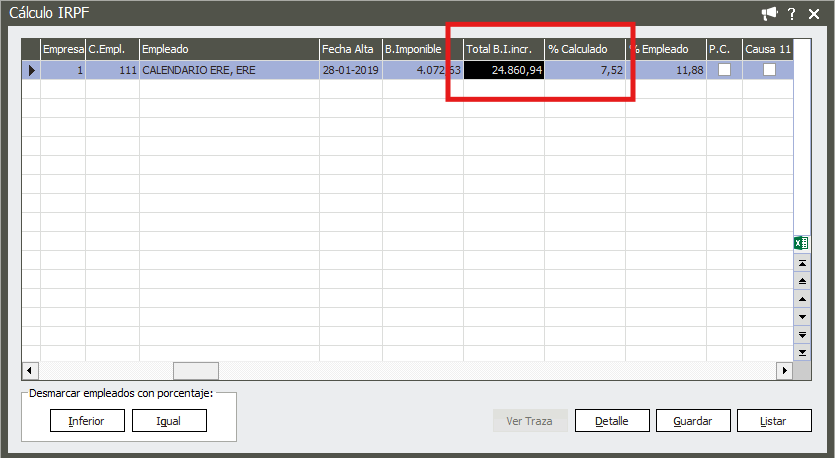
- Grabaremos el resultado, y calcularemos las nóminas restantes (mes y paga extra de diciembre)
-
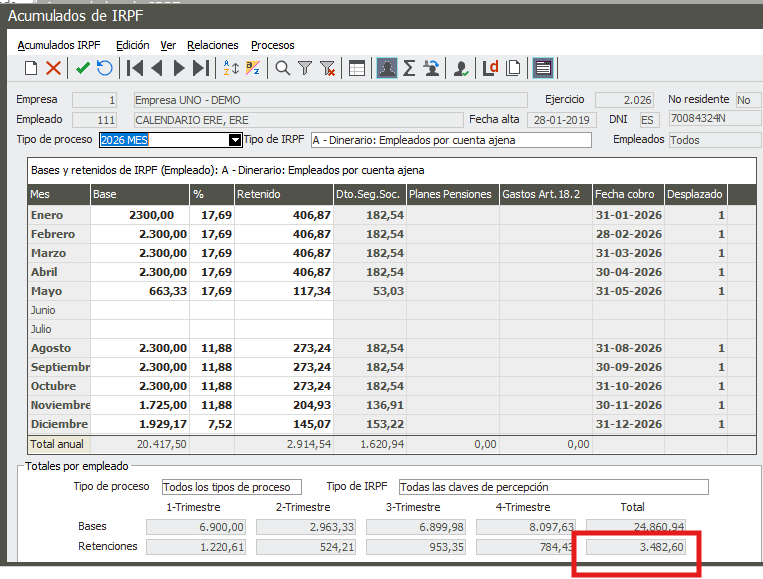
Según el detalle del cálculo de IRPF de la regularización anual de diciembre, el empleado debe tener una retención anual total de 3.482,60 €
-
Y, efectivamente es lo que tenemos en IRPF - Acumulados IRPF para el empleado
Aspectos a tener en cuenta:
- Si calculas la nómina de diciembre con una situación de ERTE, introduce las incidencias de calendario antes de calcular el porcentaje de IRPF
- Así, el cálculo tendrá en cuenta la reducción de la base
- Si el trabajador no quiere que disminuya su porcentaje de IRPF, accede a su ficha y, después, a la pantalla de IRPF
- Selecciona la opción Sólo se modifica si es superior
- Al regularizar el IRPF, la disminución de la base imponible no reducirá el porcentaje de IRPF
- El porcentaje solo se modificará si el resultado es superior al que ya tenía el empleado
- Para los cálculos iniciales de IRPF de enero, comprueba si existen incidencias de calendario de alguna situación de ERTE para ese año
- Al calcular el porcentaje inicial de IRPF de Todo el año, estas incidencias reducirán la base
- Si no quieres que se tengan en cuenta, elimina temporalmente las incidencias
- Después, calcula y graba el porcentaje de IRPF como si el empleado trabajara todo el año
- Por último, vuelve a introducir las incidencias de ERTE
 Africa
 Asia
 Australia
 Canada
 France
 Ireland
 Kenya
 Nigeria
 Portugal
 South Africa
 United Arab Emirates
 United Kingdom
 United States
 Germany