Según las recomendaciones de la Agencia Tributaria para territorio común, durante el año debes regularizar el porcentaje de IRPF de los trabajadores cuando corresponda. Estas regularizaciones permiten ajustar las variaciones en la base imponible o los cambios en la situación familiar o personal. Al final del año, es recomendable realizar una última regularización para ajustar posibles variaciones en el porcentaje de IRPF. Las opciones para realizar la regularización anual en diciembre pueden ser tres: 1. Hacer la regularización de IRPF sin haber calculado NINGUN PROCESO de DICIEMBRE: a. Realiza el proceso de cálculo de IRPF y graba el porcentaje calculado b. Después, calcula los procesos de diciembre, mes y paga extra, aplicando el nuevo porcentaje c. En este caso, la base imponible anterior y el retenido anterior incluyen todos los importes y procesos acumulados hasta noviembre. También se incluirán los atrasos calculados con fecha de cobro de diciembre d. La base imponible calculada corresponderá al mes normal y a la paga extra de diciembre 2. Hacer la regularización de IRPF teniendo calculada SOLO LA PAGA EXTRA de DICIEMBRE: a. Una vez calculada la paga extra, realiza el proceso de cálculo de IRPF y graba el porcentaje calculado b. Después, calcula únicamente el proceso de MES NORMAL de diciembre aplicando el nuevo porcentaje c. La base imponible anterior y el retenido anterior incluyen los importes y procesos acumulados hasta noviembre, más la paga extra de diciembre. También se incluirán los atrasos calculados con fecha de cobro de diciembre d. La base imponible calculada corresponderá únicamente al mes normal de diciembre e. En ningún caso debes recalcular la paga extra con el nuevo porcentaje de IRPF obtenido 3. Hacer la regularización de IRPF teniendo calculada TANTO LA NOMINA COMO LA PAGA EXTRA de DICIEMBRE: a. Una vez calculadas la nómina y la paga extra, realiza el proceso de cálculo de IRPF y graba el porcentaje calculado b. Después, recalcula únicamente el proceso de MES NORMAL de diciembre aplicando el nuevo porcentaje c. La base imponible anterior y el retenido anterior incluyen los importes y procesos acumulados hasta noviembre, más la paga extra de diciembre. También se incluirán los atrasos calculados con fecha de cobro de diciembre d. La base imponible calculada corresponderá al mes normal de diciembre. e. El programa realizará una previsión utilizando los importes informados en precios y las incidencias de conceptos. f. Esta previsión NO corresponde al cálculo real que pueda aparecer en IRPF - Acumulados IRPF. g. En ningún caso debes recalcular la paga extra con el nuevo porcentaje de IRPF obtenido. Para regularizar el IRPF a final de año, sigue los siguientes pasos: - Accede a Laboral > IRPF > Cálculo porcentaje si trabajas con Sage 200
- Accede a Laboral > IRPF > Calcular IRPF si trabajas con Sage Despachos Connected
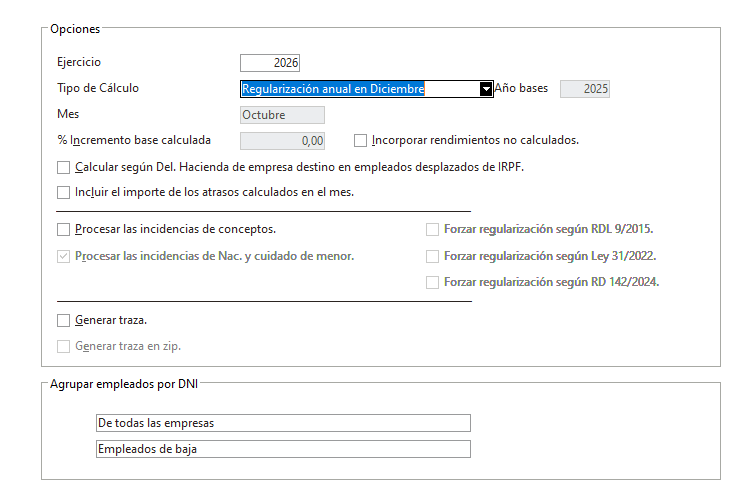
- Selecciona la opción “Regularización anual en Diciembre”
- Marca también “Procesar incidencias de conceptos”. Así, el proceso recogerá los importes informados en las incidencias de diciembre. Estos importes se tendrán en cuenta independientemente de que la nómina de diciembre esté calculada
- Selecciona también “Agrupar empleados por DNI” y, dentro de esta opción, “De todas las empresas”. Así, si un empleado ha tenido varios periodos de trabajo durante el año, el cálculo podrá recoger las bases imponibles de los periodos anteriores
- La opción Incluir el importe de los atrasos calculados en el mes aparecerá desactivada. El programa ya tiene en cuenta los atrasos abonados en diciembre
 - Pulsa en el botón “Siguiente” en la pantalla de Cálculo IRPF. E indica la empresa y empleados
- Al finalizar / ejecutar, te aparecerá primero la pantalla de Retribuciones variables
-
En la regularización anual de diciembre no es necesario informar ningún importe adicional. Cualquier variable pendiente de cobro debe informarse en las incidencias del empleado correspondientes al mes de diciembre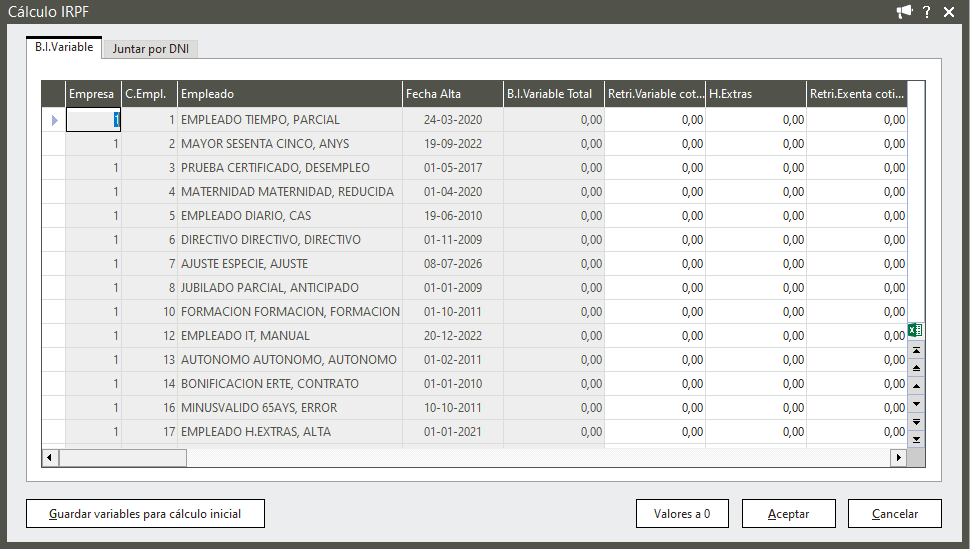 -
Pulsa en el botón Aceptar. La aplicación realizará el proceso donde te mostrará el resultado del cálculo 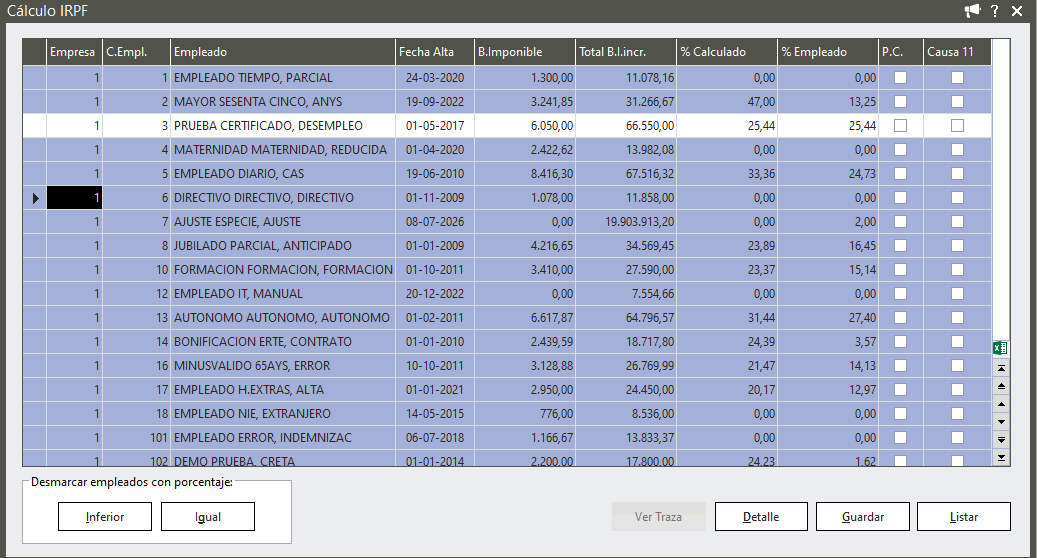 - Seleccionando un empleado y entrando en Detalle podrás ver varios campos
 - Bases imponibles - Anterior: La base de IRPF correspondiente a lo que tenemos ya calculado en IRPF - Acumulados
- Bases imponibles - Calculada: La base pendiente de cobrar, según hayamos realizado la opción 1, 2 ó 3 anteriormente comentada. Recogerá el proceso correspondiente a diciembre o a diciembre + paga extra
- % Renta: El porcentaje de irpf que tenía el empleado hasta el momento
- Retenido IRPF Anterior: Lo que lleva ya retenido hasta el momento el empleado
- Porcentaje a grabar: El nuevo porcentaje de IRPF resultante del cálculo
- Pulsa el botón “Guardar” para grabar el nuevo porcentaje en la ficha del empleado. Después, podrás calcular las nóminas pendientes
- Si ya tenías calculada la nómina de diciembre, deberás recalcularla para aplicar el nuevo porcentaje de IRPF
SUGERENCIA: Dispones de este artículo sobre las preguntas más frecuentes relacionadas con la regularización anual en diciembre: Regularización IRPF en diciembre – Dudas más frecuentes NOTA: Si tienes atrasos calculados con fecha de cobro en diciembre, la regularización anual los considerará como base y retenido anterior. En ningún caso debes recalcular esos atrasos con el nuevo porcentaje de IRPF. |