Los empleados que participan en programas de formación remunerados, cotizan como cualquier empleado que pueda tener un contrato de formación, es decir, cotizarán por cuotas fijas con una base de cotización que será el mínimo legal para el año en curso. Sin embargo, la cotización de estos empleados es diferente, ya que: - Están exentos de desempleo, formación profesional y Fondo de garantía salarial (Fogasa)
- No tienen Mecanismo de Equidad Intergeneracional MEI
- Las cuotas de contingencias comunes e IT/IMS son fijas
- Además, les resultará de aplicación una reducción del 95% de las cuotas por contingencias comunes
Las cuotas que les corresponden podrás encontrarlas en los legales del programa: - Utilidades/ Configuración - Legales - Seguros sociales - Porcentaje y topes, si trabajas con Sage 200 - Utilidades/Maestros- Legales - SS Porcentajes y topes, si trabajas con Sage Despachos Connected 
Pulsa aquí si quieres saber cómo configurar este tipo de empleados de prácticas remuneradas PFR en el programa Al listar el resumen de costes SLD, el cálculo de cuotas y reducciones queda de la siguiente manera: 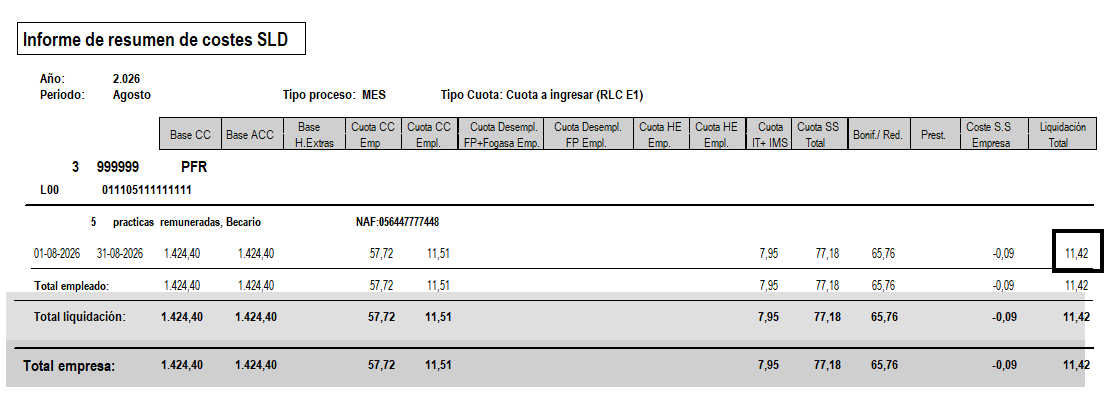
- CUOTA CC EMPR: aparecerá siempre el importe fijo total de 57,72€ sin reducción. Recuerda que no tienen MEI. Importe correspondiente a la empresa
- CUOTA CC EMPL: aparecerá siempre el importe fijo total de 11,51€ sin reducción. Recuerda que no tienen MEI. Importe correspondiente al empleado
- CUOTA IT / IMS: aparecerá siempre el importe fijo total de 7,95€, de los cuales 4,12€ corresponden a la cuota IT y 3,83€ corresponden a la cuota de IMS
- BONIF / RED.: aparecerá el importe del 95% de reducción de las cuotas de contingencias comunes de empresa y empleado que es de 65,76€
¿CÓMO SE CALCULA LA REDUCCIÓN DEL 95% EN EMPLEADOS PFR? El cálculo se realiza de la siguiente manera: - Primero se suma la cuota de contingencias comunes de empresa y de empleado. Es decir, 57,72€ + 11,51€ = 69,23€
- A ese importe, se le calcula el 95%. Es decir, 69,23€ * 95% = 65,76€
¿POR QUÉ SALE EL COSTE SS EMPRESA EN NEGATIVO? Recuerda que en este tipo de empleados, la bonificación se aplica tanto a las cuotas de empresa como a las cuotas de empleado. En este caso, en la columna Bonificaciones Reducciones siempre se refleja el importe total de la bonificación. En nuestro, tanto la de empresa como la de empleado. Si sumamos la Cuota CC Empresa 57,72€ y Cuota IT-IMS 7,95€, nos da como resultado final 65,67€ que es la cuota Total Empresa. Si a esa cuota total empresa le restamos la bonificación de 65,76€ de bonificación, nos da como resultado -0,09€. NOTA: Para poder cuadrar el resumen costes SLD con TGSS, lo importante es el importe reflejado en la columna de Liquidación Total
¿Y ENTONCES POR QUÉ CUANDO LISTO LA NÓMINA, EN LOS COSTES ME APARECE SÓLO UNA REDUCCIÓN DE 54,83€ Y NO LOS 65,76€ QUE CORRESPONDEN? Debes tener en cuenta que la reducción del 95% en el resumen de costes SLD sale agrupada. Es decir, en la misma casilla sale tanto el importe de reducción de cuotas de la parte de empresa como el importe de reducción de cuotas de la parte de empleado. Sin embargo, en el recibo salarial esta reducción sale desglosada: - La reducción de cuotas de la parte de empleado sale aplicada en el descuento de contingencias comunes de la nomina. Aparece 0,58€ en lugar de los 11,51€ que corresponde (reducción de 10,93€).
- La reducción de cuotas de la parte de empresa sale aplicada en la casilla de Reducciones / bonificaciones de la parte de costes de empresa. Aparece 54,83€ que corresponde al 95% de la cuota de CC de empresa (57,72€ * 95% = 54,83€)

|