TBAI ÁLAVA - Venta de bienes a cliente canario con IGIC no sujeta-IE desde un establecimiento permanente EP
Summary
Resolution
Cuándo una sociedad domiciliada en Álava tiene un establecimiento permanente en Canarias, también tiene que presentar las facturas por TicketBAI.
En este caso si el establecimiento es permanente, utilizaríamos la clave de régimen de IVA 54 - Operaciones realizadas desde Establecimientos Permanentes situados en Canarias, Ceuta y Melilla-, y para informar de la aplicación del IGIC utilizaremos la clave de no sujeción IE, y el resto de operaciones realizadas allí en Canarias, iría con la clave 08 - Operaciones sujetas al IPSI/IGIC (Impuesto sobre la Producción, los Servicios y la Importación / Impuesto General Indirecto Canario)-.
En Ceuta y Melilla aplicaríamos la misma operativa.

1- Se necesita una planta como EP-establecimiento permanente en Canarias que debe tener marcado el flag "Permanente".

2-Se necesita un régimen de impuesto como el siguiente:
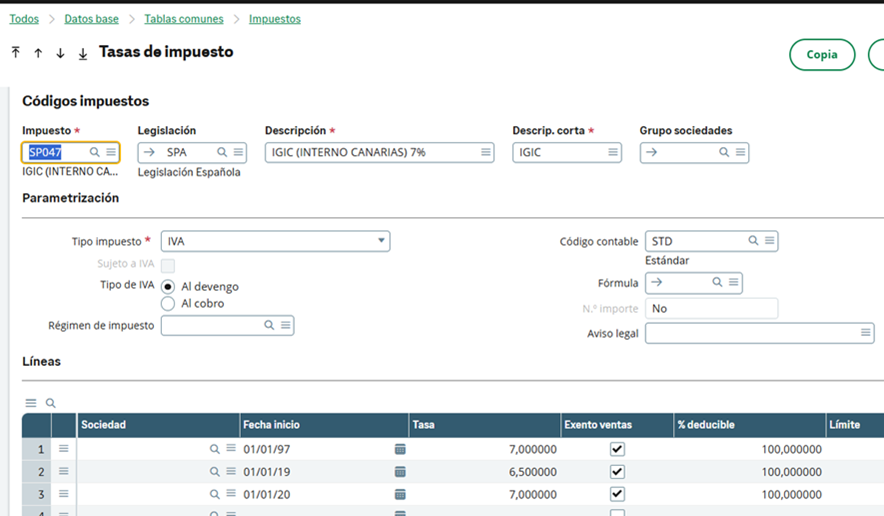
3- Se necesita una tasa de impuesto del IGIC correspondiente:
4- La casuística será una No sujeta/causa IE con clavereg 54.


5- XML del envío:

Solution Properties
- Solution ID
- 250529135925847
- Last Modified Date
- Thu May 29 13:59:25 UTC 2025
- Views
- 0