La Agencia Tributaria ha incorporado, a partir del 10 de septiembre de 2026, un nuevo algoritmo para el cálculo de retenciones de IRPF. Este cálculo se aplicará tanto a las altas nuevas como a las regularizaciones realizadas desde esa fecha. No obstante, se podrá optar por aplicar la regularización sobre los primeros rendimientos del trabajo satisfechos o abonados a partir del 1 de octubre de 2026. NOTA: Puedes acceder desde AQUÍ tanto a los programas de ayuda como a la información técnica que facilita la AEAT. El RDL 23/2026 amplía el ámbito de aplicación de la deducción por obtención de rentas en Ceuta y Melilla. Esta deducción también será aplicable a los contribuyentes con residencia habitual y efectiva en la isla de La Palma. La medida se aplicará en los mismos términos y condiciones que en ejercicios anteriores. Según la Agencia Tributaria: - Las modificaciones derivadas de este Real Decreto-Ley afectan únicamente a los contribuyentes con residencia habitual y efectiva en La Palma durante 2026.
- Además, deben haber obtenido rendimientos del trabajo en esos territorios y poder beneficiarse de la deducción del artículo 68.4.1.º de la LIRPF.
- La regularización por la causa 7 deberá realizarse únicamente a los trabajadores con residencia habitual y efectiva en la isla de La Palma.
¿QUÉ PASA SI NO TENGO TRABAJADORES CON RENDIMIENTOS EN LA ISLA DE LA PALMA? ¿DEBO HACER ALGO ESPECIAL? - No es necesario que realices ningún proceso especifico, solo regulariza como haces habitualmente.
¿CÓMO REGULARIZO EL IRPF PARA QUE EL PROGRAMA ME APLIQUE LOS CAMBIOS EN EL IRPF INDICADOS ANTERIORMENTE? Primero comentar que el proceso de regularización de la causa 7, sólo hay que realizarlo en el mes de septiembre u octubre. PRECAUCIÓN: Esta actualización afecta únicamente a los contribuyentes con residencia habitual y efectiva en la isla de La Palma. No es necesario realizar los cambios que se describen, a continuación, para el resto de los trabajadores. Debes disponer de la versión 2026.90.000 o una versión posterior de la aplicación para realizar el proceso: 1. Accede a la situación familiar del empleado para el ejercicio 2026. En la pestaña "personales" indica que SI en la casilla de "Rendimientos en La Palma" 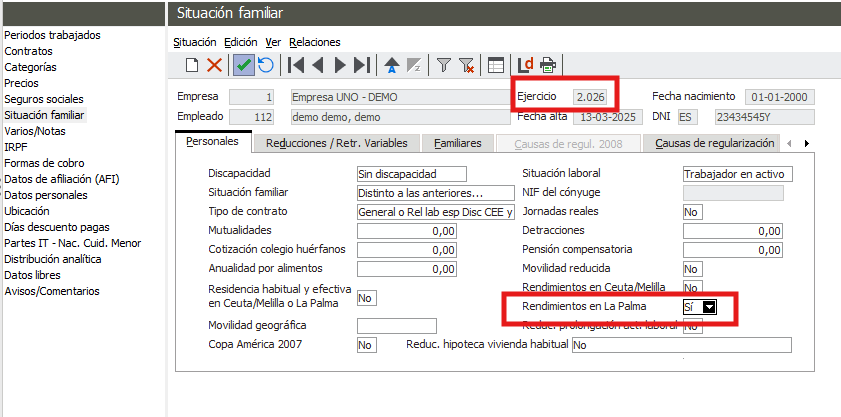
2. A continuación, en la pestaña de Causas de Regularización, marca que SI en la 7ª causa llamada “Adquisición residencia habitual y efectiva Ceuta / Melilla”. 
3. Ahora realiza el cálculo como haces habitualmente, accediendo a la siguiente opción de menú: - Si trabajas con Sage 200, a la opción de IRPF - Cálculo porcentaje - Si trabajas con Sage Despachos Connected, a la opción de IRPF - Calcular IRPF Al acceder a la aplicación, se mostrará un mensaje informativo sobre la regularización del IRPF para los contribuyentes con residencia habitual y efectiva en la isla de La Palma. 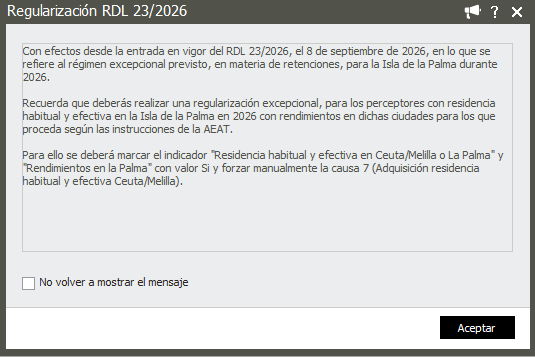
4. En la pantalla que aparece selecciona la opción de cálculo de IRPF que proceda. Si se trata de un empleado que es alta nueva en la empresa, deberás seleccionar la opción "De fecha de alta a fin de año". Si se trata de una regularización, deberás seleccionar la opción "Regularización de mes a fin de año". 5. Recuerda agrupar empleados por DNI si el trabajador tiene varios periodos de trabajo y quieres que te los agrupe para la regularización de IRPF. 
6. Una vez regularizado el IRPF, accede a la situación familiar para el ejercicio 2026, y en la pestaña de Causas de Regularización, deja que NO en la 7ª causa llamada "Adquisición residencia habitual y efectiva Ceuta / Melilla". En la pestaña "personales" deja indicado SI en la casilla de "Rendimientos en La Palma" PRECAUCIÓN: Si has indicado manualmente una causa de regularización específica en la situación familiar del empleado, el programa aplicará esa causa. En ese caso, la regularización no se realizará por la causa 7. |