Aquí encontrarás información sobre el tratamiento del IRPF en relación con los préstamos destinados a vivienda habitual. En concreto, se detallan los siguientes aspectos: - El cálculo inicial del IRPF en el mes de enero, cuando el empleado ha comunicado el pago de un préstamo para vivienda habitual
- La regularización del IRPF durante el ejercicio en los casos en que el empleado informa de dicho pago a lo largo del año
Pincha en la opción que te interese para ampliar el texto  A. Cálculo inicial de IRPF (mes de enero) con préstamo a vivienda habitual
- Si el empleado comunica en enero, mediante el modelo 145, que paga un préstamo destinado a su vivienda habitual, accede a su ficha
- Selecciona la Situación familiar correspondiente al ejercicio
- En la pestaña Personales, localiza el campo Reduc. hipoteca vivienda habitual, situado en la parte inferior de la pantalla
- Selecciona la opción Régimen General (a partir del 01/01/2011)
 - A continuación, calcula el porcentaje de IRPF para el ejercicio accediendo desde la ficha del empleado al menú superior procesos > Cálculo IRPF
- Si necesitas calcular el IRPF para varios empleados a la vez, accede a la opción de menú correspondiente según la aplicación con la que trabajes:
- Nómina > IRPF > Calcular IRPF (en Sage Despachos Connected)
- Nómina > IRPF > Cálculo porcentaje (en Sage 200)
- En la pantalla que aparece, indica el ejercicio y en la casilla de tipo de cálculo selecciona la opción Todo el año
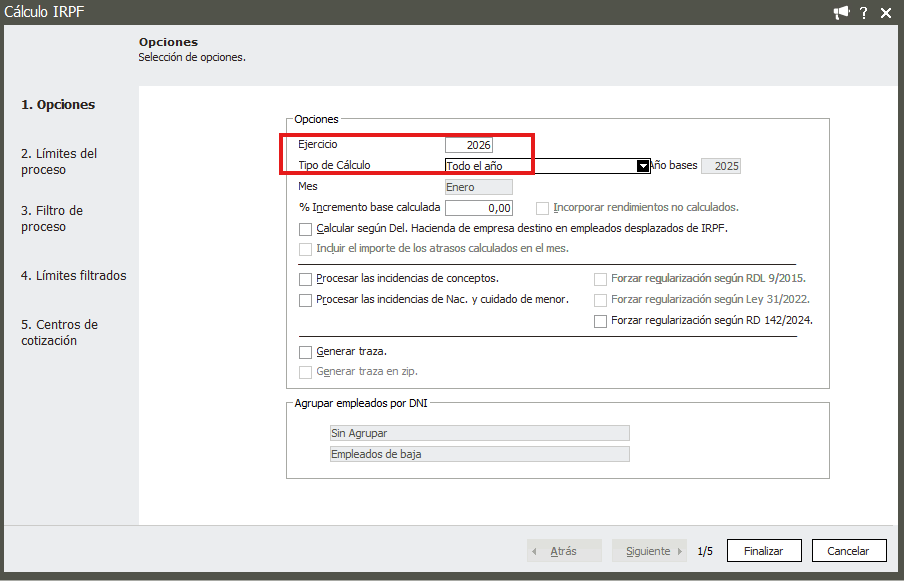 - Al darle a siguiente, indica el empleado y finaliza el asistente
- Te aparecerá una primera pantalla donde podrás indicar manualmente, si lo deseas, los importes de las posibles variables que pueda cobrar el empleado
- Si tienes montajes con conceptos tipo fórmula de IRPF, el programa te los incluirá aunque aquí sus importes no aparezcan reflejados en esta pantalla
- Acepta esa pantalla. El programa realizará el calculo de IRPF para todo el año en función de los precios y las variables que hayas podido informarle
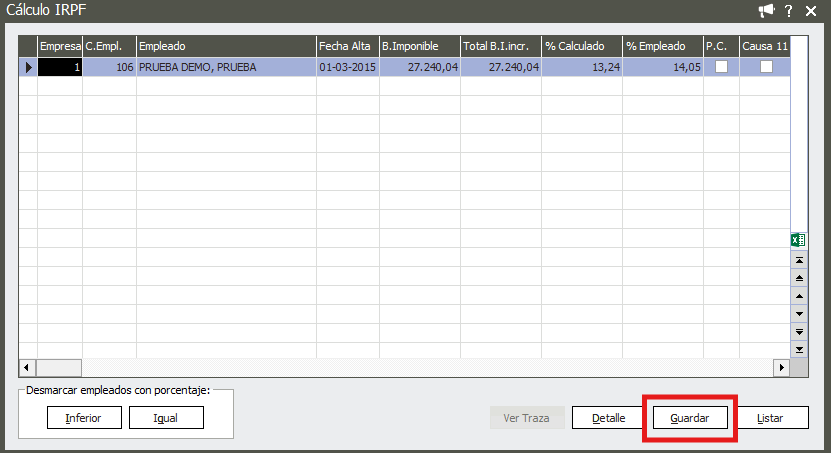
- Una vez que haya finalizado el proceso de cálculo, pulsa en el icono Guardar que encontrarás en la esquina inferior derecha de la pantalla
 - A continuación, entra en la ficha del empleado, en el apartado Situación familiar, para el ejercicio que corresponda
- Selecciona Relaciones > Detalle y consulta el cálculo de IRPF guardado del mes de enero
- Podrás comprobar que el cálculo incluye la reducción por hipoteca de vivienda habitual y el importe de la minoración aplicable
- Encontrarás estos datos indicados en la parte inferior de la pestaña de Valores del detalle del cálculo de IRPF
  B. Regularización IRPF durante el ejercicio cuando se comunica el pago de préstamo por vivienda habitual
- Si el empleado comunica durante el ejercicio, y mediante el modelo 145, que paga un préstamo destinado a su vivienda habitual, accede a su ficha
- Selecciona la Situación familiar correspondiente al ejercicio
- En la pestaña Personales, localiza el campo Reduc. hipoteca vivienda habitual, situado en la parte inferior de la pantalla
- Selecciona la opción Régimen General (a partir del 01/01/2011)
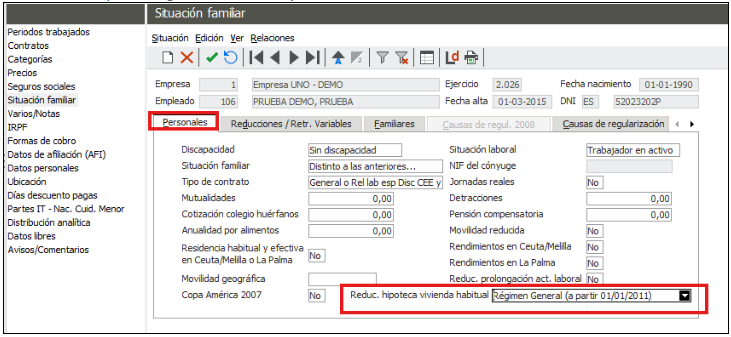 - Ve también a la pestaña de Causas de Regularización. En el campo El perceptor ha comunicado que realiza pagos por préstamos destinados a la vivienda habitual indica Sí
 - A continuación, calcula el porcentaje de IRPF para el ejercicio accediendo desde la ficha del empleado al menú superior procesos > Cálculo IRPF
- Si necesitas calcular el IRPF para varios empleados a la vez, accede a la opción de menú correspondiente según la aplicación con la que trabajes:
- Nómina > IRPF > Calcular IRPF (en Sage Despachos Connected)
- Nómina > IRPF > Cálculo porcentaje (en Sage 200)
- En la pantalla que aparece, indica el ejercicio y en la casilla de tipo de cálculo selecciona la opción que corresponda
- Por ejemplo, si el empleado te lo comunica en el mes de octubre, tienes que realizar una regularización de IRPF. En Tipo de cálculo selecciona la opción Regularización de mes a fin de año, e indica octubre en mes
 - Al darle a siguiente, indica el empleado y finaliza el asistente
- Te aparecerá una primera pantalla donde podrás indicar manualmente, si lo deseas, los importes de las posibles variables que pueda cobrar el empleado
- Si tienes montajes con conceptos tipo fórmula de IRPF, el programa te los incluirá aunque aquí sus importes no aparezcan reflejados en esta pantalla
- Acepta esa pantalla. El programa realizará el calculo de IRPF para el mes indicado, en función de los precios y las variables que hayas podido informarle y según los importes ya calculados de mes, paga y atrasos
- Una vez que haya finalizado el proceso de cálculo, pulsa en el icono Guardar que encontrarás en la esquina inferior derecha de la pantalla
 - A continuación, entra en la ficha del empleado, en el apartado Situación familiar, para el ejercicio que corresponda
- Selecciona Relaciones > Detalle y consulta el cálculo de IRPF guardado del mes en que has regularizado
- Podrás comprobar que el cálculo incluye la reducción por hipoteca de vivienda habitual y el importe de la minoración aplicable
- Encontrarás estos datos indicados en la parte inferior de la pestaña de Valores del detalle del cálculo de IRPF
 - Tras guardar la regularización de IRPF, es necesario ajustar correctamente la configuración en la ficha del empleado
- Accede a la situación familiar
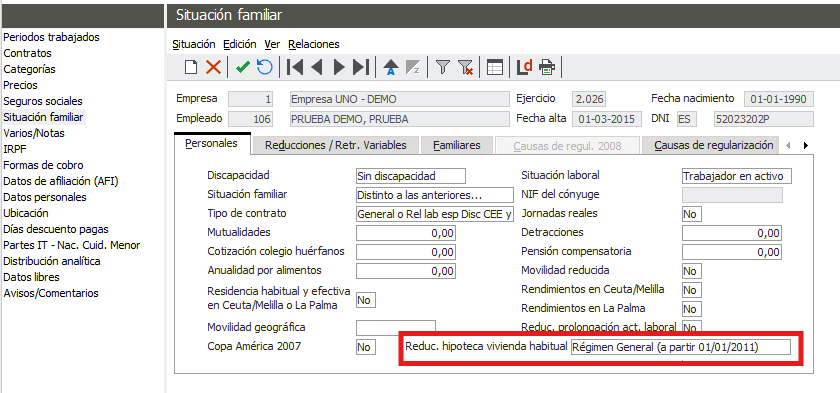
- Mantén en la pestaña Personales la opción Régimen General (a partir del 01/01/2011) en el campo Reduc. hipoteca vivienda habitual.
- De esta manera, el programa sabrá que tiene que seguir aplicando esa minorización en el porcentaje de IRPF
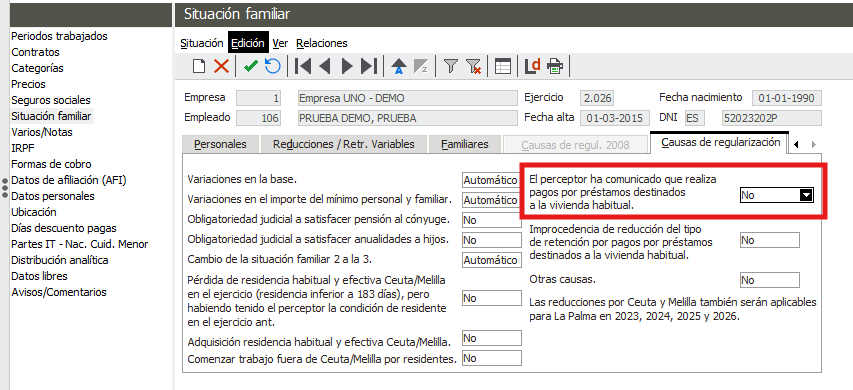
 - En la pestaña Causas de regularización, indica No en el campo El perceptor ha comunicado que realiza pagos por préstamos destinados a la vivienda habitual
 -
Si no realizas este último ajuste, el sistema volverá a regularizar el IRPF por la misma causa en los meses posteriores. El programa interpretará incorrectamente que cada mes tienes una nueva hipoteca. Esto provocará un cálculo de IRPF incorrecto ASPECTOS IMPORTANTES A TENER EN CUENTA - El importe de la minoración será el 2% de la base imponible desde el momento en que se comunique la reducción por hipoteca de vivienda habitual
Por ejemplo, si se aplica desde octubre, el 2% se calculará únicamente sobre la base imponible correspondiente al periodo de octubre a diciembre - Esta minoración no se aplicará en el porcentaje de IRPF si el empleado tiene una base imponible anual igual o superior a 33.007,20 €
- Si el empleado aplicaba la reducción por hipoteca y su base imponible supera el límite anual de 33.007,20 €, dejará de aplicarse la minoración
- Si posteriormente la base imponible vuelve a situarse por debajo de dicho límite, podrá aplicarse de nuevo la reducción
Para ello, sigue las instrucciones del apartado 2: Regularización del IRPF durante el ejercicio cuando se comunica el pago de préstamo por vivienda habitual |